נכתב בתאריך 11 באוקטובר 2026
השורה התחתונה
כדי להשקיע חכם בקרקע חקלאית, אסור לדלג על הבדיקות הבאות:
✓ זהות הבעלים: ודאו שהקרקע רשומה בטאבו בבעלות פרטית, ולא שייכת למינהל מקרקעי ישראל.
✓ תוכניות מתאר: בדקו אם הקרקע מוגדרת במרקם עירוני בתמ"א 35. קרקע ירוקה לא תופשר בקרוב.
✓ מסים והיטלים: קחו בחשבון מס רכישה (6%), מס שבח והיטל השבחה (50%) ביום ההפשרה.
✓ סבלנות: תהליך שינוי ייעוד הוא הליך של שנים רבות, ואין בו שום ודאות מלאה.
האם באמת אפשר לקנות חתיכת אדמה בכמה עשרות אלפי שקלים ולהתעורר יום אחד מיליונרים? זו כנראה השאלה הראשונה שעוברת לכם בראש כשאתם רואים מודעות מפתות על הפשרת קרקעות.
מהניסיון שלנו כאן ב-The Valley, המציאות בשטח קצת שונה. עולם הקרקעות הוא לא קזינו, אבל הוא כן דורש אורך רוח, הבנה של הסיכונים, ובעיקר – בדיקות מקדימות קפדניות. הרבה אנשים קונים חלום בלי לבדוק את המסמכים, ומוצאים את עצמם עם שטח שיישאר חקלאי גם בעוד חמישים שנה.
במדריך הזה אנחנו עושים סדר. נסביר לכם בגובה העיניים מה בדיוק צריך לבדוק, שלב אחר שלב, לפני שאתם מעבירים שקל אחד למוכר. בלי מילים מפוצצות, רק המציאות של שנת 2026 והכלים שישמרו על הכסף שלכם.
רגע לפני שמתחילים: מה צריך לדעת ולהכין?
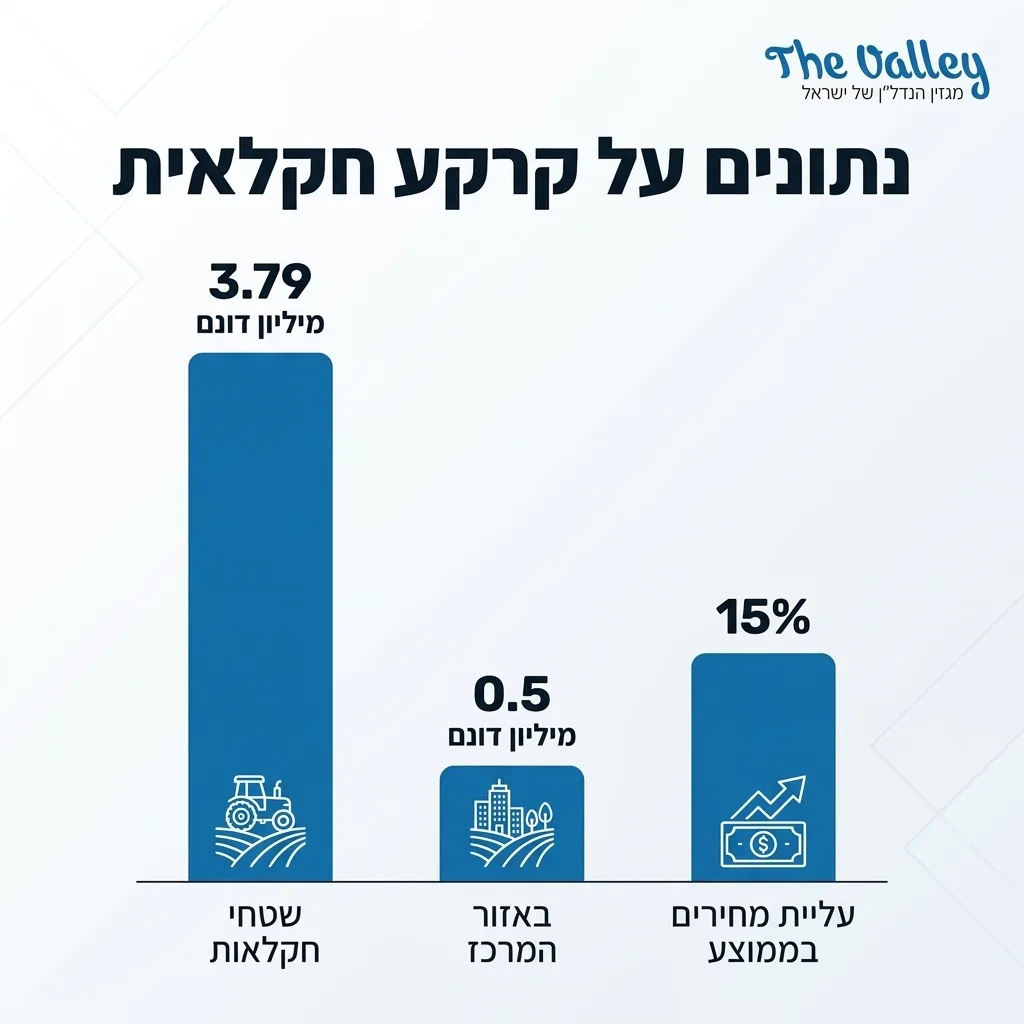
לפני שצוללים לשלבי הבדיקה, כדאי להבין את המספרים הגדולים. נכון לשנת 2017, סך שטחי החקלאות בישראל עמד על כ-3.79 מיליון דונם. במחוזות תל אביב והמרכז לבדם היו כחצי מיליון דונם.
הביקוש לקרקעות האלה עצום. לפי נתוני רשות המיסים, מחירי הקרקעות החקלאיות עלו בכ-15% בממוצע מאז תחילת 2024 (נכון לאוגוסט 2025). העלייה הזו מושכת משקיעים, אבל דורשת מכם לבוא מוכנים.
✓ הגדרת תקציב שאתם יכולים להרשות לעצמכם "לנעול" לשנים ארוכות.
✓ הבנה שאין הבטחה או תאריך יעד ברור לשינוי ייעוד הקרקע.
✓ נכונות להיעזר באנשי מקצוע ולא להסתמך רק על מצגות של חברות שיווק.
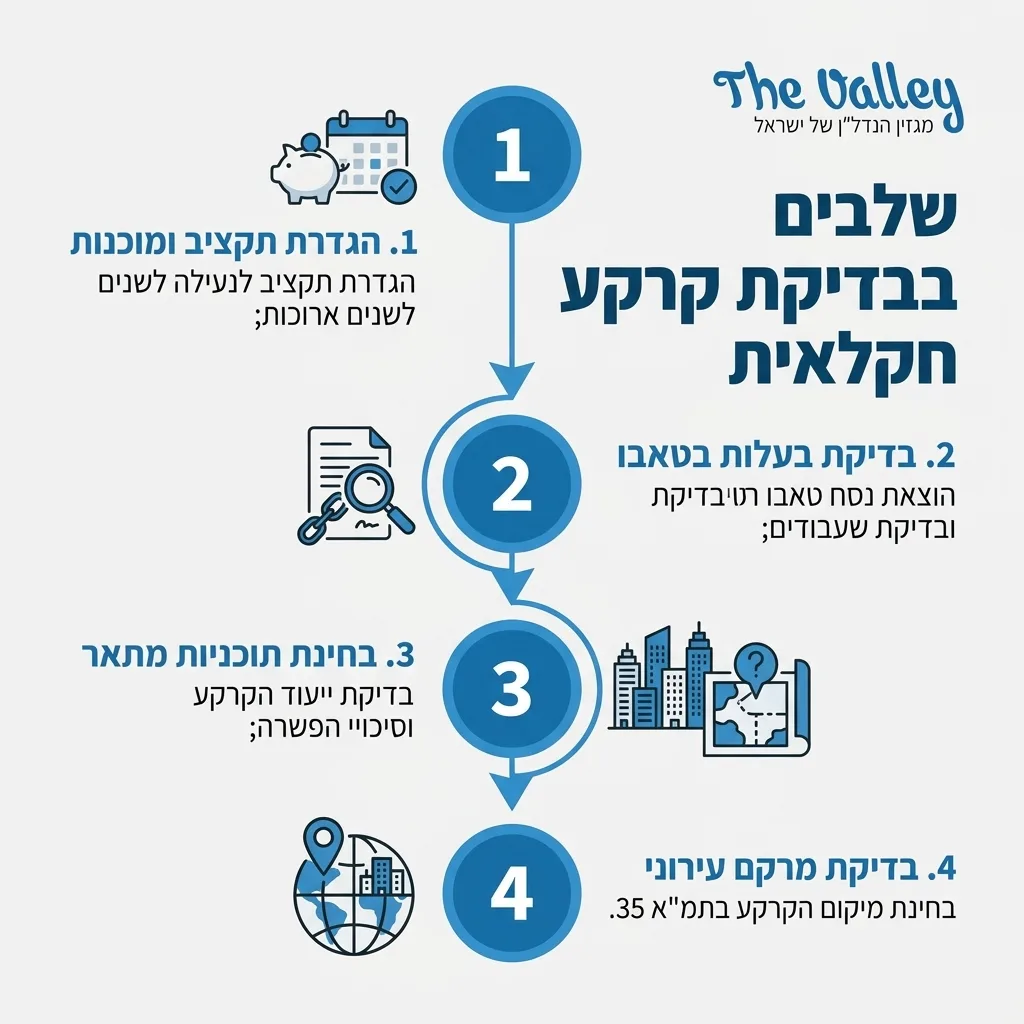
שלב 1: בדיקת בעלות – מי באמת מוכר לכם את הקרקע?
השלב הראשון והבסיסי ביותר הוא להבין מה בדיוק אתם קונים וממי. כשאתם נתקלים במודעה על קרקע חקלאית למכירה, אל תקבלו שום דבר כמובן מאליו.
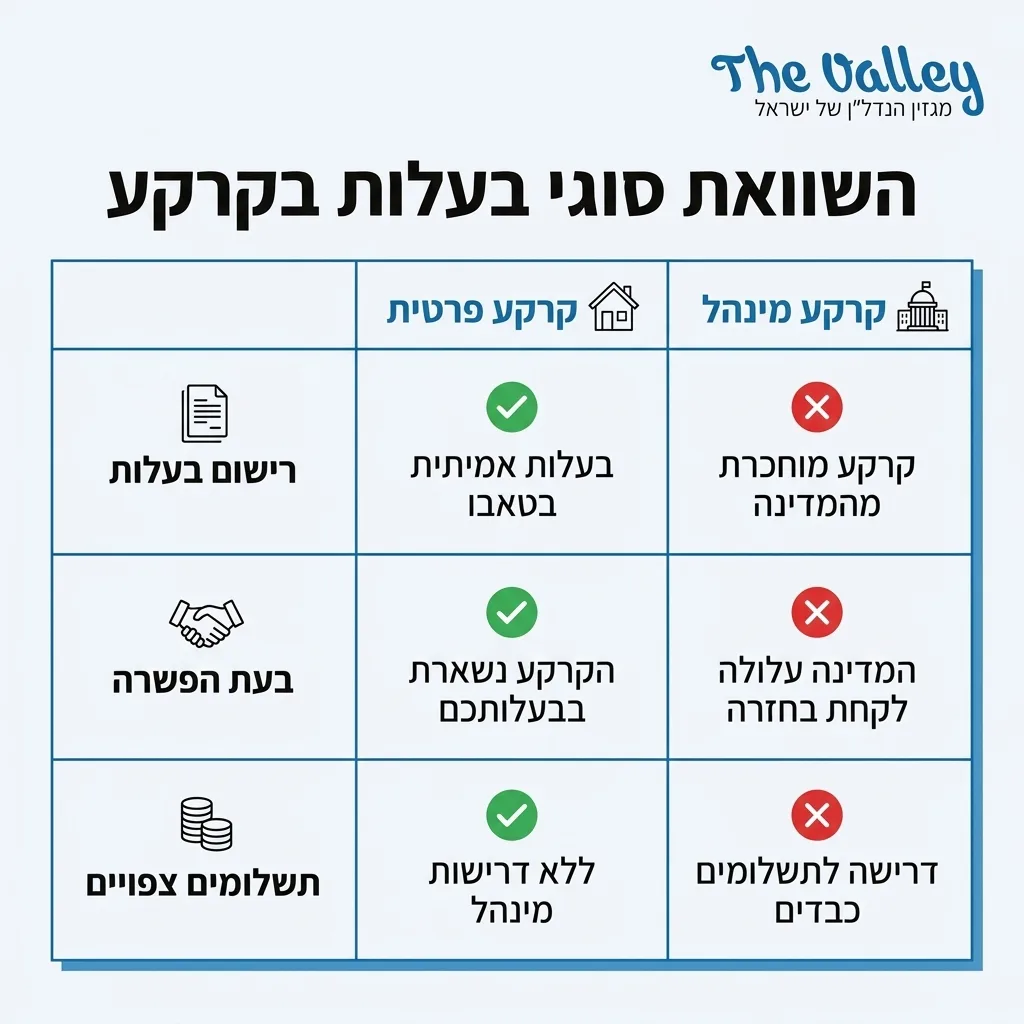
הוציאו נסח טאבו עדכני. בדקו האם הבעלים הרשום הוא אדם פרטי או רשות מקרקעי ישראל (המינהל). קרקע פרטית בטאבו מעניקה לכם בעלות אמיתית. לעומת זאת, קרקע של המינהל היא לרוב קרקע מוחכרת, וכשהיא תופשר, המדינה עלולה לקחת אותה בחזרה או לדרוש תשלומים כבדים מאוד.
בנוסף, בדקו בטאבו שאין על הקרקע שעבודים, עיקולים או הערות אזהרה לטובת צד שלישי. בדקו גם אם יש הסכמי שיתוף בין בעלי הקרקע השונים (מושע), שיכולים להשפיע על היכולת שלכם לקבל החלטות בעתיד.
שלב 2: התאמה לתוכניות מתאר – האם יש בכלל סיכוי להפשרה?
זה שהקרקע קרובה לעיר, לא אומר שהיא תופשר אי פעם. כדי לדעת מה הכיוון, צריך לבדוק את ייעוד הקרקע בתוכנית בניין עיר (תב"ע) וברשויות.
בגדול, קרקע צהובה מיועדת לבנייה מתישהו, בעוד קרקע ירוקה מיועדת לחקלאות ולשטחים פתוחים. אם הקרקע ירוקה לחלוטין, הסיכוי להפשרה קלוש. מומלץ מאוד לבחון את תוכנית המתאר הארצית, המוכרת בשם תמ"א 35, שמתווה את כיווני הפיתוח של ישראל.
בדקו האם הקרקע נמצאת בתוך "מרקם עירוני" או צמודה אליו. אם הקרקע מוגדרת כמרקם שמור, חקלאי או נופי – סביר להניח שהיא לא תהפוך לשכונת מגורים. אל תתביישו גם לגשת לוועדה המקומית לתכנון ובנייה ולשאול מה עמדת הרשות המקומית לגבי האזור הזה.
שלב 3: חובת שמאות לפי תקן 22 – תעודת הביטוח שלכם
אחת הרעות החולות בתחום הייתה שיווק אגרסיבי שהבטיח הרים וגבעות. כדי לעצור את זה, המדינה קבעה כללי ברזל שמגינים עליכם, המשקיעים.
תקנות הגנת הצרכן מחייבות כיום כל מוכר של קרקע שאינה זמינה לבנייה, למסור לרוכש שומת מקרקעין לפי תקן 22. את הדוח הזה אתם חייבים לקבל לפחות 7 ימים לפני חתימה על כל מסמך או העברת כסף.
שלב 4: בדיקת מיקום, הפקעות ותשתיות עתידיות
גם אם הקרקע נראית מושלמת במפה, צריך לבדוק מה מתוכנן לעבור עליה או לידה. רשויות יכולות להפקיע עד 40% משטח הקרקע שלכם לטובת צורכי ציבור (כמו כבישים, פארקים או מוסדות חינוך) ללא כל פיצוי.
בדקו האם מתוכננים לעבור באזור כבישים ארציים, מסילות רכבת או קווי מתח גבוה. תשתית כזו יכולה מצד אחד לקרב את הקרקע לפיתוח, אך מצד שני עלולה לפגוע בייעוד שלה למגורים או לנגוס בשטח שלכם.
שלב 5: חישוב עלויות נלוות ומיסים
קניית הקרקע היא רק ההוצאה הראשונה. כדי לדעת אם ההשקעה כדאית, אתם חייבים לשקלל את כל המיסים וההיטלים בדרך. כדאי מאוד לקרוא לעומק על המיסים הכרוכים בקנייה ומכירה של נכסים: מה חשוב לדעת?.
ריכזנו עבורכם את התשלומים המרכזיים שחשוב להכיר כדי לא להיות מופתעים:
| סוג התשלום | שיעור המס / העלות | מתי משלמים? |
|---|---|---|
| מס רכישה | 6% משווי העסקה (אפשרות להחזר של 1% אם מתקבל היתר תוך שנתיים) | במעמד רכישת הקרקע |
| היטל השבחה | 50% מעליית שווי הקרקע בעקבות אישור התוכנית | בעת אישור שינוי הייעוד (ההפשרה) או במכירה |
| מס שבח | 25% מהרווח הריאלי (לרכישות אחרי נובמבר 2001) | בעת מכירת הקרקע בעתיד |
שלב 6: עבודה עם אנשי המקצוע הנכונים
עסקת מקרקעין היא לא משהו שעושים לבד. אל תסתמכו על עורך הדין של חברת השיווק – הוא מייצג את האינטרסים שלהם, לא שלכם. אתם צריכים עורך דין מטעמכם שמתמחה במקרקעין, שיבדוק את כל הזכויות והחוזים.
בנוסף, לקראת שלבי התכנון העתידיים כדאי לקחת בחשבון ייעוץ וליווי הנדסי מקיף, כדי לוודא שמה שמבטיחים לכם תכנונית אכן הגיוני וישים בשטח.
הטיפ של The Valley
"ממה שאנחנו רואים שוב ושוב בשטח, משקיעים שמגיעים עם ציפייה לעשות 'סיבוב מהיר' תוך שנתיים – לרוב מתאכזבים קשות. הכלל שלנו פשוט: קנו קרקע רק בכסף פנוי שאתם לא צריכים למחיה שוטפת או לחתונת הילדים מחר בבוקר. התייחסו להשקעה הזו כתוכנית חיסכון ארוכת טווח, ודאגו לגבות את עצמכם עם שמאות תקן 22 מחמירה. עדיף להפסיד עסקה מאשר להפסיד את כל הכסף שלכם על הבטחות באוויר."
שאלות נפוצות
מה ההבדל בין קרקע חקלאית בבעלות פרטית לקרקע ממינהל מקרקעי ישראל?
קרקע פרטית רשומה בטאבו על שמכם, מה שנותן לכם בעלות מלאה וחופש פעולה בסיום תהליך ההפשרה. לעומת זאת, קרקע של מינהל מקרקעי ישראל היא למעשה קרקע בחכירה (שכירות לטווח ארוך). במקרים רבים, כשיש שינוי ייעוד, המדינה רשאית לדרוש את הקרקע בחזרה או להטיל תשלומים מהותיים כדי לאפשר לכם לבנות עליה.
מהם שלבי שינוי ייעוד של קרקע חקלאית (הפשרה) וכמה זמן זה לוקח?
התהליך כולל הכנת תוכנית מתאר, אישור בוועדה המקומית, מעבר לוועדה המחוזית, ולרוב גם אישור של שר הפנים. זהו תהליך בירוקרטי סבוך, ארוך ולא ודאי. אין תאריך סיום מובטח, והתהליך יכול לקחת שנים בודדות במקרה הטוב, ועשרות שנים במקרים רבים אחרים, ולעיתים לא לקרות כלל.
האם ניתן לקבל משכנתא לרכישת קרקע חקלאית?
ברוב המוחלט של המקרים, הבנקים בישראל לא מעניקים משכנתא סטנדרטית לרכישת קרקע חקלאית שטרם הופשרה, מכיוון שהסיכון עבורם גבוה מדי ושווי הקרקע אינו מובטח. מי שרוצה לרכוש נדרש להביא הון עצמי מלא או להשתמש בהלוואות מסחריות ומשכונות של נכסים קיימים.
מהם המיסים וההיטלים הכרוכים ברכישת קרקע חקלאית ומכירתה?
בעת הרכישה, תשלמו מס רכישה בשיעור של 6% משווי העסקה. ביום אישור שינוי הייעוד, הרשות המקומית תדרוש היטל השבחה בגובה 50% מעליית השווי של הקרקע. כשתמכרו את הקרקע בעתיד, תצטרכו לשלם מס שבח בשיעור של 25% על הרווח הריאלי שעשיתם.
איך בודקים אם קרקע חקלאית כלולה בתוכניות מתאר עתידיות?
הבדיקה המקיפה ביותר מתחילה בבחינת תוכנית המתאר הארצית (תמ"א 35) כדי לראות אם האזור מוגדר כמרקם עירוני או פיתוח. לאחר מכן, יש לגשת למחלקת ההנדסה ברשות המקומית ולבדוק את תוכניות המתאר המחוזיות והמקומיות (תב"ע) החלות על החלקה הספציפית שלכם.
מהו תקן 22 ומה החשיבות שלו לפני רכישת קרקע חקלאית?
תקן 22 הוא תקן שמאי ממשלתי שנועד להגן על רוכשים מפני הבטחות שווא. הוא מחייב את המוכר לספק הערכה אובייקטיבית של שווי הקרקע הנוכחי, הסיכויים האמיתיים לשינוי ייעוד, לוחות הזמנים המשוערים והעלויות הצפויות. חובה צרכנית לקבל אותו לפחות 7 ימים לפני חתימה על העסקה.
מה הסיכונים העיקריים בהשקעה בקרקע חקלאית?
הסיכון הגדול ביותר הוא כלכלי – הקרקע עלולה להישאר חקלאית לנצח והכסף שלכם ינעל. סיכונים נוספים כוללים הפקעה של עד 40% מהשטח ללא פיצוי על ידי העירייה לטובת כבישים או מבני ציבור, וכן שינויים ברגולציה או בהיטלי ההשבחה שיקטינו משמעותית את הרווח הצפוי.
השורה התחתונה
השקעה באדמה חקלאית יכולה להיות עסק משתלם מאוד למי שיש לו הון פנוי וסבלנות של ברזל. עם זאת, זו אינה דרך מהירה להתעשרות, ואין כאן קיצורי דרך.
הסוד להצלחה טמון בבדיקות המקדימות: דרישת דוח שמאי לפי תקן 22, וידוא הבעלות בטאבו, הבנת תוכניות המתאר הארציות והמקומיות, ושקלול כל העלויות והמיסים. עשו את העבודה השחורה עכשיו, היעזרו באנשי מקצוע מטעמכם, ותוכלו לקבל החלטת השקעה שקולה, בטוחה וחכמה הרבה יותר.